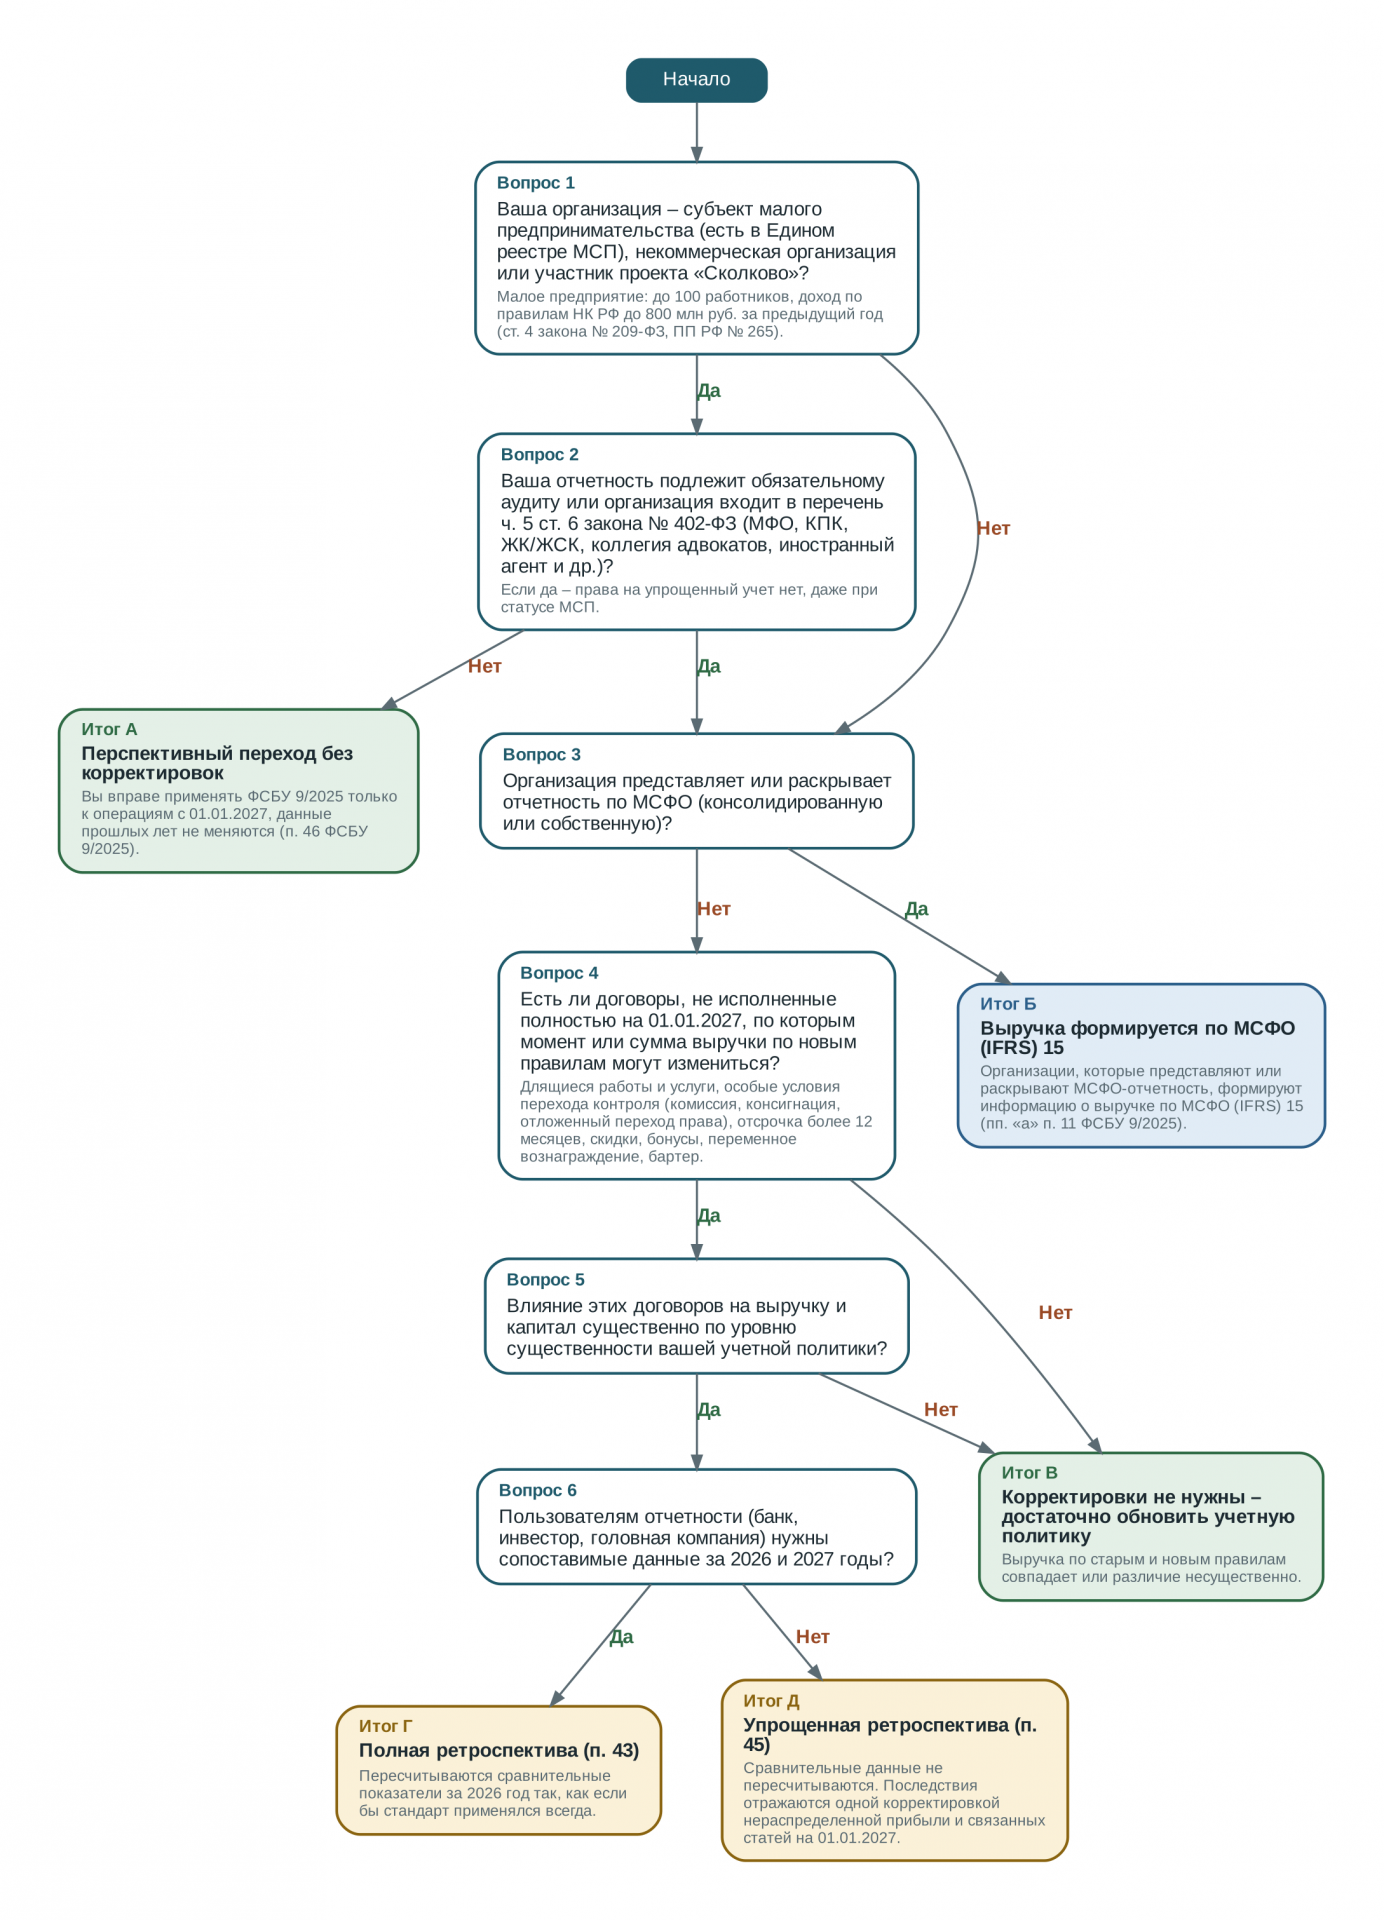
Используйте нашу блок-схему как простой навигатор:
Ключевое отличие нового стандарта от ПБУ 9/99 «Доходы организации» — момент признания выручки. Теперь выручка признаётся не по формальному переходу права собственности, а по факту перехода контроля над товаром, работой или услугой к покупателю. А также установлены новые правила для учёта выручки в случаях предоставления скидок в цене, отсрочки платежа, расчётов неденежными средствами.
Учитывая изменения, в бухгалтерском учёте с 01.01.2027 г. ряд операций будет отражаться не так как раньше. Различные способы признания выручки по старому ПБУ 9/99 и новому ФСБУ 9/2025 могут привести к необходимости внесения корректировок в учёте и отчётности при переходе на новый стандарт.
Необходимость отражения в учёте и отчётности последствий изменения учётной политики, связанных с началом применения ФСБУ 9/2025 «Доходы», далее ФСБУ 9/2025, возникает в результате требований п. 43-46 настоящего стандарта. Который предполагает следующие варианты:
- полный ретроспективный, с пересчётом сопоставимых показателей за предыдущие периоды (п.43);
- упрощённый ретроспективный, с единовременной корректировкой нераспределенной прибыли на начало отчётного года (на 1 января 2027 года) без изменения сравнительных данных за предыдущие годы в отчётности (п.45);
- перспективный, то есть измененный способ ведения бухгалтерского учёта применяется в отношении соответствующих фактов хозяйственной деятельности, свершившихся после введения изменённого способа (п.46, доступен для организаций, ведущих упрощённый учёт).
Таким образом, для того, чтобы перейти на применение нового стандарта могут понадобиться корректировки, но это не значит, что они должны быть у всех.
Для многих предприятий применение нового стандарта может остаться почти незамеченным, и все трудозатраты сведутся только к актуализации своей учётной политики.
Предлагаем поэтапно разобраться, насколько тяжелым для Вас будет бремя применения нового ФСБУ 9/2025.
1 этап
Если Вы субъект малого предпринимательства (численность сотрудников до 100 человек, выручка до 800 млн. руб.), некоммерческая организация или организация, получившая статус участников исследований и разработок в соответствии с Федеральным законом от 28.09.2010 г. N 244-ФЗ «Об инновационном центре «Сколково» - вы имеете право на применение упрощённых способов бухгалтерского учёта в соответствии с п. 4 ст. 6 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте». А для таких организаций п.46 ФСБУ 9/2025 предусмотрен перспективный переход, при котором, измененный способ ведения бухгалтерского учёта применяется в отношении соответствующих фактов хозяйственной деятельности, свершившихся после введения изменённого способа.
То есть, при внесении соответствующих изменений в учётную политику, Вы будете применять новый стандарт с 01.01.2027г. без каких либо пересчётов и корректировок. Дальнейший учёт по правилам ФСБУ 9/2025 у Вас практически не будет отличаться от привычного порядка. К следующему этапу Вы не переходите.
2 этап
Если Вы не являетесь субъектом малого предпринимательства и (или) подлежите обязательному аудиту (активы более 400 млн. руб., выручка более 800 млн. руб.) - Вы не имеете права на упрощённый учёт и наиболее простой способ перехода на новый стандарт для Вас будет упрощённый ретроспективный, с единовременной корректировкой нераспределённой прибыли на начало отчётного года (на 1 января 2027 года) без изменения сравнительных данных за предыдущие годы в отчётности (п.45 ФСБУ 9/2025).
Однако и в этом случае корректировки будут не у всех.
Для ряда компаний применение нового стандарта существенно ничего не изменит, потому что в учёте их операций порядок отражения выручки по старому ПБУ 9/99 и новому ФСБУ 9/2025 практически не различается и необходимости корректировки в связи с началом применения нового стандарта с 01.01.2027г. не возникает.
Это следующие компании:
- Розничная торговля (включая АЗС, магазины). Продажа происходит в один момент с оплатой. Учёт выручки здесь практически не изменился;
- Общепит (рестораны, кафе, пекарни). Аналогично розничной торговли - доход признаётся в момент оказания услуги, продаже блюда.;
- Услуги с коротким сроком оказания (консалтинговые, юридические). Подписание акта и получение денег в одном периоде.
- Если компания просто покупает и перепродает товары с короткой оплатой, без предоставления скидок и рассрочек.
Если Вы из этого перечня, то при внесении соответствующих изменений в учётную политику, Вы будете применять новый стандарт с 01.01.2027 г. без каких либо пересчётов и корректировок. Дальнейший учёт по правилам ФСБУ 9/2025 у Вас практически не будет отличаться от привычного порядка. К следующему этапу Вы не переходите.
3 этап
Последствия применения новых правил учёта выручки при переходе на ФСБУ 9/2025 «Доходы», наиболее ощутимы для компаний, которые учитывают выручку по степени готовности:
- в строительной отрасли;
- в машиностроении;
- в добывающей промышленности (нефть, газ, металл);
- производство сложного оборудования с монтажем и наладкой;
- IТ технологии и телекоммуникации. Комплексные контракты, включая разработку ПО, лицензии, обычные сервисы и поддержку.
Порядок и сроки признания выручки сильнее всего изменятся у компаний со специфическими условиями договоров:
- Торговля с особыми условиями поставки (например, с отложенным переходом права собственности, договоры комиссии, консигнации или поставки с условием самовывоза/доставки, когда контроль переходит раньше или позже юридического оформления).
- Компании, выполняющие долгосрочные работы, строительство или оказывающие услуги с длительным циклом (где выручка теперь чётко привязывается к передаче контроля по мере его выполнения или в определённые моменты времени в зависимости от условий).
- Организации, предоставляющие существенные отсрочки или рассрочки платежа (потребуется дисконтирование дебиторской задолженности и выделение финансовой составляющей).
- Компании, предоставляющие скидки, бонусы или имеющие переменное вознаграждение в договорах (выручку придётся оценивать с учётом вероятности изменения суммы).
Если Вы в этом перечне, то для того, чтобы определиться, следует ли Вам отражать корректировку в межотчётном периоде или нет, Вы должны провести до начала 2027 года следующие мероприятия:
-
Выделить договоры, не закрытые на 1 января 2027 года, и определить влияние новых правил на выручку, исходя из условий договоров:
- проверить момент передачи контроля и установить, совпадает ли он с датой перехода права собственности или отгрузки.
- проверить наличие условий о рассрочке, отсрочке платежей, скидках и премиях — новый стандарт требует обязательного дисконтирования долгосрочной выручки.
-
Обновить учётную политику и внутренние регламенты, закрепив способы признания выручки, методы определения степени готовности, порядок учёта скидок и бонусов, переходные корректировки и взаимодействие бухгалтерии с договорными, коммерческими и производственными подразделениями.
-
В целях избежания трудоёмкого полного ретроспективного пересчёта сопоставимых показателей, целесообразно закрепить в учётной политикой применение альтернативного способа перехода, с единовременной корректировкой нераспределённой прибыли на начало отчётного года (на 1 января 2027 года) в соответствии с п.45 ФСБУ 9/2025.
В этом случае, если в результате анализа договоров и фактов хозяйственной деятельности выяснится, что в результате иного подхода к правилам признания выручки года её показатель на конец 2026 сформирован некорректно, суммарный эффект от изменения оценки доходов, активов списывается напрямую на нераспределённую прибыль (убыток) прошлых лет, минуя отчёт о финансовых результатах текущего года.
Дальнейшая работа с применения нового стандарта потребует от Вас:
- Признавать выручку при переходе контроля к покупателю.
- Анализировать критерии передачи контроля (наличие права на оплату, передача физического владения и др.).
- Применять единые правила для длительных контрактов (взамен ПБУ 2/2008).
- Признавать выручку по мере выполнения работы (по объему или затратам).
- Теснее взаимодействовать с отделами продаж и логистики.
- Выделять финансовую составляющую при отсрочке платежа более 12 месяцев.
- Начислять процентный доход по таким операциям.
- Оценивать влияние будущих скидок и бонусов на уменьшение выручки.